

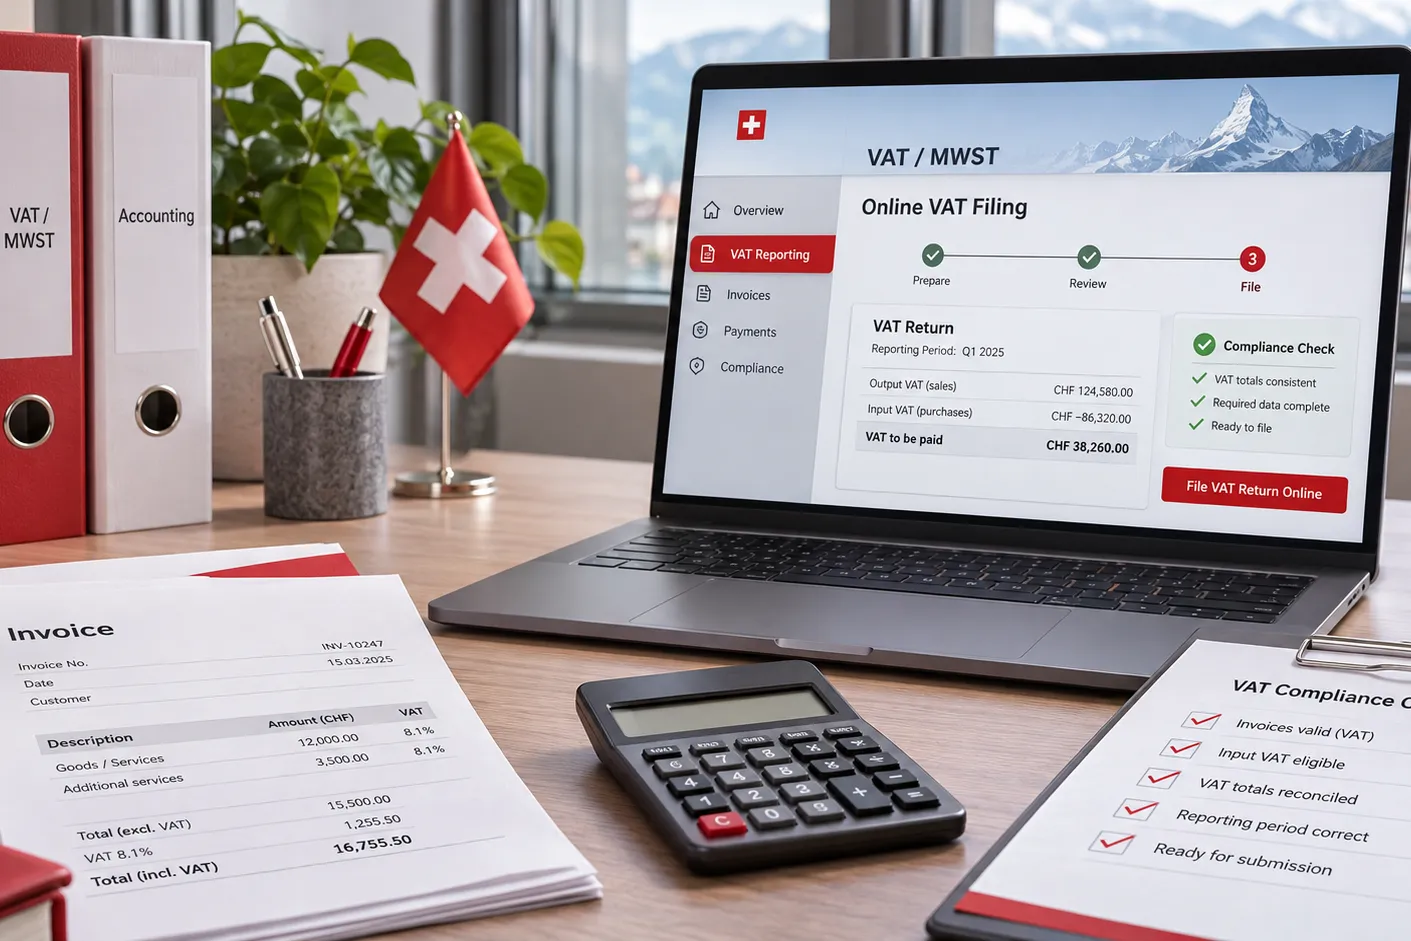
Le recenti novità IVA in Svizzera rappresentano un passaggio importante per tutte le imprese che operano sul territorio elvetico o che intrattengono rapporti commerciali con clienti e fornitori svizzeri. La revisione della Legge federale sull'Imposta sul Valore Aggiunto (LIVA) e della relativa Ordinanza (OIVA), entrata progressivamente in vigore dal 1° gennaio 2025, introduce infatti modifiche che incidono non solo sugli adempimenti fiscali, ma anche sull'organizzazione amministrativa e sui processi interni delle aziende.
L'IVA non riguarda esclusivamente il calcolo dell'imposta da versare. La sua corretta gestione coinvolge la fatturazione, la contabilità, la rendicontazione periodica, la conservazione della documentazione fiscale e il controllo delle operazioni imponibili. Un errore nella classificazione delle prestazioni, nell'applicazione delle aliquote o nella predisposizione delle dichiarazioni può tradursi in rettifiche, sanzioni o richieste di chiarimento da parte dell'Amministrazione federale delle contribuzioni (AFC).
Le modifiche introdotte interessano sia le imprese svizzere sia le società estere che effettuano operazioni imponibili in Svizzera. In particolare, assumono un ruolo centrale il rendiconto IVA online, le nuove regole dedicate alle piattaforme digitali, il rendiconto annuale per determinate categorie di contribuenti e l'aggiornamento delle aliquote saldo applicabili ai diversi settori economici.
Adeguare tempestivamente procedure e controlli interni consente non solo di rispettare gli obblighi previsti dalla normativa, ma anche di ridurre il rischio di errori dichiarativi e di affrontare con maggiore serenità eventuali verifiche fiscali.
IVA in Svizzera: un quadro generale per le imprese
L'Imposta sul Valore Aggiunto (IVA) è l'imposta generale sui consumi applicata in Svizzera alla maggior parte delle cessioni di beni e delle prestazioni di servizi effettuate sul territorio nazionale. Per le imprese rappresenta uno degli adempimenti fiscali più rilevanti, poiché coinvolge numerosi processi amministrativi, contabili e commerciali.
Ogni azienda soggetta a IVA deve individuare correttamente le operazioni imponibili, applicare l'aliquota prevista, emettere fatture conformi alla normativa, registrare correttamente le operazioni in contabilità e predisporre i rendiconti periodici da trasmettere all'AFC.
Le aliquote IVA attualmente in vigore
Dal 2024 sono applicate le seguenti aliquote:
- 8,1%: aliquota ordinaria, applicabile alla maggior parte delle cessioni di beni e prestazioni di servizi;
- 2,6%: aliquota ridotta, prevista per specifiche categorie di beni essenziali, come alimentari, libri, medicinali e quotidiani;
- 3,8%: aliquota speciale riservata al settore alberghiero e delle strutture di alloggio.
La corretta individuazione dell'aliquota rappresenta uno degli aspetti più delicati della gestione IVA, soprattutto per le imprese che operano in più settori o offrono servizi differenti.
La deduzione dell'imposta precedente
Un principio fondamentale del sistema IVA svizzero è il diritto alla deduzione dell'imposta precedente. Le imprese possono recuperare l'IVA pagata sugli acquisti destinati all'attività economica, purché siano rispettati i requisiti previsti dalla normativa.
Per beneficiare correttamente della deduzione è indispensabile conservare una documentazione completa e mantenere una contabilità coerente con le operazioni effettuate.
L'impatto sulla gestione aziendale
L'IVA non è soltanto un adempimento fiscale periodico. Coinvolge quotidianamente numerosi processi aziendali:
- emissione delle fatture;
- registrazioni contabili;
- gestione degli acquisti;
- riconciliazione dei dati amministrativi;
- predisposizione dei rendiconti;
- archiviazione della documentazione fiscale.
Una gestione coordinata di questi aspeti consente di ridurre errori operativi e garantire una maggiore affidabilità delle dichiarazioni IVA.
Principali novità IVA in Svizzera per le aziende
La revisione parziale della LIVA introduce una serie di cambiamenti che richiedono alle imprese un aggiornamento dei propri processi amministrativi e fiscali. Sebbene molte modifiche abbiano natura tecnica, il loro impatto operativo è significativo e interessa aziende di ogni dimensione.
Tra le principali novità figurano:
- obbligo di presentazione del rendiconto IVA esclusivamente in modalità online;
- introduzione del rendiconto annuale per determinate categorie di contribuenti;
- nuove regole dedicate alle piattaforme digitali e all'e-commerce;
- aggiornamento delle aliquote saldo e dei relativi criteri applicativi;
- evoluzione delle procedure amministrative con maggiore digitalizzazione degli adempimenti.
Per molte imprese non sarà sufficiente aggiornare il software gestionale. Sarà necessario verificare anche l'organizzazione interna, la qualità dei dati contabili e la corretta attribuzione delle operazioni ai diversi regimi IVA.
Particolare attenzione meritano inoltre le società estere che operano sul mercato svizzero, chiamate a verificare eventuali obblighi di registrazione IVA e di rappresentanza fiscale in seguito alle nuove disposizioni.
Rendiconto IVA online e adeguamento dei processi amministrativi
Una delle modifiche operative più rilevanti riguarda l'obbligo di presentare il rendiconto IVA esclusivamente attraverso i servizi online messi a disposizione dall'Amministrazione federale delle contribuzioni.
L'obiettivo della digitalizzazione non consiste semplicemente nel cambiare il canale di trasmissione delle dichiarazioni, ma nel migliorare la qualità delle informazioni trasmesse e rendere più efficiente l'intero processo di gestione dell'imposta.
Per le imprese ciò significa rivedere alcune procedure interne affinché i dati siano disponibili in modo completo, corretto e facilmente verificabile.
Organizzare correttamente i dati IVA
La predisposizione del rendiconto richiede informazioni coerenti provenienti da diverse aree aziendali:
- fatturazione attiva;
- contabilità generale;
- acquisti;
- registri IVA;
- eventuali operazioni internazionali.
La qualità del rendiconto dipende dalla qualità dei dati raccolti durante tutto l'anno, non soltanto nella fase finale della dichiarazione.
Controllare le aliquote applicate
Un controllo preventivo delle aliquote utilizzate permette di individuare tempestivamente eventuali anomalie prima dell'invio del rendiconto.
Le verifiche dovrebbero riguardare:
- classificazione delle prestazioni;
- applicazione dell'aliquota corretta;
- operazioni esenti o escluse;
- diritto alla deduzione dell'imposta precedente.
Riconciliazione tra contabilità e rendiconti
Uno degli aspetti più delicati riguarda la riconciliazione tra i dati presenti nella contabilità aziendale e quelli riportati nel rendiconto IVA.
Disallineamenti tra fatture emesse, registrazioni contabili e dichiarazioni possono emergere durante controlli dell'AFC e comportare richieste di chiarimento o rettifiche.
Per questo motivo è consigliabile predisporre verifiche periodiche durante l'anno, evitando di concentrare tutti i controlli a ridosso delle scadenze fiscali.
Gestire correzioni e scadenze
La digitalizzazione rende ancora più importante una pianificazione puntuale degli adempimenti.
Un sistema di controllo interno ben organizzato consente di:
- rispettare le scadenze previste;
- individuare rapidamente eventuali errori;
- predisporre le necessarie correzioni;
- mantenere una documentazione completa a supporto delle dichiarazioni trasmesse.
Più i processi amministrativi risultano strutturati, minore sarà il rischio di irregolarità nella gestione dell'IVA e di contestazioni durante eventuali verifiche fiscali.
Rendiconto annuale IVA: opportunità e limiti per le PMI
Tra le principali novità introdotte dalla revisione della normativa IVA vi è la possibilità, per determinate categorie di contribuenti, di optare per il rendiconto annuale IVA. L'obiettivo è semplificare gli adempimenti amministrativi delle imprese con una struttura organizzativa meno complessa, riducendo il numero delle dichiarazioni da presentare nel corso dell'anno.
Per molte PMI questa modalità può tradursi in un risparmio di tempo e in una gestione più efficiente delle attività amministrative. Tuttavia, il rendiconto annuale non elimina la necessità di monitorare costantemente la situazione fiscale dell'azienda.
I vantaggi del rendiconto annuale
Tra i principali benefici figurano:
- riduzione degli adempimenti periodici;
- minore carico amministrativo per imprese di piccole dimensioni;
- semplificazione nella pianificazione delle attività contabili;
- maggiore continuità nella gestione documentale.
La semplificazione riguarda soprattutto la frequenza delle dichiarazioni, ma non modifica gli obblighi sostanziali relativi alla corretta applicazione dell'IVA.
La contabilità deve restare aggiornata
Uno degli errori più frequenti consiste nel ritenere che un'unica dichiarazione annuale permetta di rinviare anche i controlli contabili.
In realtà è fondamentale mantenere una registrazione ordinata delle operazioni durante tutto l'anno, verificando periodicamente:
- le fatture emesse e ricevute;
- le aliquote applicate;
- la corretta deduzione dell'imposta precedente;
- le eventuali operazioni soggette a regole particolari.
Una contabilità aggiornata consente di evitare che eventuali errori si accumulino fino alla predisposizione del rendiconto finale.
La gestione degli acconti
Il rendiconto annuale prevede comunque il versamento di acconti secondo le modalità stabilite dall'AFC.
Di conseguenza, la liquidità aziendale deve essere pianificata con attenzione, evitando di concentrare esclusivamente a fine anno la valutazione del debito IVA.
Aliquote saldo e metodi di rendiconto: cosa verificare
Le imprese soggette a IVA possono determinare l'imposta dovuta attraverso differenti metodi di rendicontazione. La scelta del metodo incide direttamente sul calcolo dell'imposta, sull'organizzazione amministrativa e sugli adempimenti richiesti.
La revisione normativa ha inoltre aggiornato diversi valori relativi alle aliquote saldo, rendendo opportuno verificare se il metodo adottato continui a essere il più adeguato rispetto all'attività svolta.
Metodo effettivo
Il metodo effettivo rappresenta il sistema ordinario: l'impresa calcola l'IVA dovuta sulla base delle operazioni effettivamente imponibili e detrae l'imposta precedente relativa agli acquisti.
Questo metodo garantisce un'elevata precisione ma richiede una gestione contabile particolarmente accurata.
Metodo delle aliquote saldo
Il metodo delle aliquote saldo è stato introdotto per semplificare la gestione amministrativa di alcune imprese.
In questo caso, il contribuente applica una percentuale stabilita dall'AFC al fatturato imponibile, evitando il calcolo analitico dell'imposta precedente.
Le aliquote variano in funzione del settore economico e della tipologia di attività svolta. Per questo motivo è opportuno verificare periodicamente che la percentuale applicata sia ancora quella corretta.
Aliquote forfetarie
In alcuni ambiti specifici possono trovare applicazione anche le aliquote forfetarie previste dalla normativa.
Anche in questi casi è importante monitorare gli aggiornamenti pubblicati dall'AFC, poiché eventuali modifiche possono incidere sull'imposta dovuta e sull'organizzazione amministrativa dell'impresa.
È il momento di rivalutare il metodo adottato?
L'evoluzione dell'attività aziendale può rendere meno conveniente il metodo scelto in passato.
Ad esempio, variazioni nel volume d'affari, nella composizione dei ricavi o nella struttura dei costi possono modificare significativamente il risultato fiscale.
Una verifica periodica permette di valutare se il metodo di rendiconto continui a essere coerente con la realtà operativa dell'impresa.
Piattaforme digitali ed e-commerce: nuove responsabilità IVA
La crescita del commercio elettronico ha portato il legislatore svizzero a introdurre nuove regole dedicate alle piattaforme digitali che facilitano la vendita di beni verso il mercato elvetico.
La revisione della LIVA recepisce un modello già adottato in altri ordinamenti, basato sul principio del deemed supplier (fornitore presunto).
Il ruolo delle piattaforme digitali
In determinate circostanze la piattaforma elettronica viene considerata il soggetto responsabile degli obblighi IVA relativi alle vendite facilitate tramite il proprio marketplace.
Ciò comporta nuovi adempimenti per gli operatori digitali e rende necessario analizzare con attenzione i flussi commerciali.
Impatti per venditori e marketplace
Le nuove disposizioni interessano:
- marketplace internazionali;
- piattaforme di e-commerce;
- venditori esteri che commercializzano beni in Svizzera;
- imprese che utilizzano intermediari digitali per raggiungere clienti svizzeri.
La corretta individuazione del soggetto obbligato al versamento dell'IVA assume quindi un'importanza strategica.
Valutare gli obblighi di registrazione
Le nuove regole possono determinare l'obbligo di registrazione IVA anche per operatori che in precedenza non erano tenuti a tale adempimento.
Per questo motivo è consigliabile analizzare preventivamente la struttura delle vendite, il ruolo della piattaforma e le modalità con cui vengono effettuate le consegne ai clienti finali.
Assoggettamento IVA per imprese estere attive in Svizzera
Le società estere che effettuano operazioni imponibili in Svizzera devono verificare attentamente se ricorrono gli obblighi di registrazione ai fini IVA.
Si tratta di un tema particolarmente rilevante per imprese italiane ed europee che forniscono beni o servizi a clienti svizzeri.
Quando nasce l'obbligo IVA
L'assoggettamento dipende da diversi elementi, tra cui:
- tipologia delle prestazioni effettuate;
- luogo di imposizione;
- volume delle operazioni;
- modalità con cui viene svolta l'attività sul territorio svizzero.
In linea generale, chi realizza una cifra d'affari annua inferiore a CHF 100.000 è esentato dall'assoggettamento, salvo specifiche eccezioni o rinuncia all'esenzione. Tuttavia, per le imprese estere la valutazione richiede un'analisi più approfondita delle operazioni concretamente svolte in Svizzera.
Le operazioni imponibili
Tra le attività che possono generare obblighi IVA rientrano, a titolo esemplificativo:
- cessioni di beni effettuate sul territorio svizzero;
- determinate prestazioni di servizi;
- attività connesse a installazioni o lavori svolti in Svizzera;
- operazioni effettuate tramite piattaforme digitali.
Ogni situazione deve essere valutata singolarmente, considerando le disposizioni della normativa svizzera e le eventuali implicazioni internazionali.
Rappresentanza IVA per società estere
Quando una società estera è tenuta ad assolvere obblighi IVA in Svizzera, può essere necessario nominare un rappresentante IVA.
La rappresentanza fiscale costituisce un elemento fondamentale per garantire il corretto adempimento degli obblighi nei confronti dell'Amministrazione federale delle contribuzioni.
Le attività del rappresentante IVA
Il rappresentante può assistere l'impresa nella:
- registrazione ai fini IVA;
- predisposizione e trasmissione dei rendiconti;
- gestione delle comunicazioni con l'AFC;
- verifica degli adempimenti periodici;
- supporto in caso di richieste o controlli da parte dell'autorità fiscale.
Un coordinamento tra due sistemi fiscali
Per le imprese straniere la difficoltà principale consiste spesso nel coordinare gli obblighi previsti dall'ordinamento svizzero con quelli del Paese di origine.
Una corretta pianificazione fiscale consente di evitare duplicazioni, errori dichiarativi e ritardi negli adempimenti, assicurando una gestione più efficiente delle attività transfrontaliere.
Adeguare fatturazione, contabilità e controlli interni
Le novità IVA introdotte dalla revisione normativa non richiedono soltanto un aggiornamento delle conoscenze fiscali, ma anche una revisione dei processi aziendali. Nella pratica, molte criticità emergono infatti da procedure amministrative non allineate all'evoluzione della normativa o dell'attività d'impresa.
Per questo motivo è consigliabile verificare periodicamente che i sistemi di fatturazione, la contabilità e i controlli interni siano coerenti con gli obblighi IVA vigenti.
Aggiornare la fatturazione
Uno dei primi aspetti da esaminare riguarda la configurazione dei software gestionali e delle procedure di emissione delle fatture.
In particolare è opportuno verificare:
- la corretta applicazione delle aliquote IVA;
- la distinzione tra operazioni imponibili, escluse ed esenti;
- la completezza delle informazioni obbligatorie riportate nei documenti fiscali;
- la corretta gestione delle operazioni internazionali.
Un sistema di fatturazione aggiornato riduce il rischio di errori che potrebbero riflettersi direttamente sul rendiconto IVA.
Controllare la contabilità IVA
La contabilità rappresenta la base sulla quale vengono predisposte le dichiarazioni fiscali.
È buona prassi effettuare controlli periodici per verificare:
- la corretta registrazione delle fatture attive e passive;
- la deduzione dell'imposta precedente;
- la quadratura tra registri IVA e contabilità generale;
- la riconciliazione dei dati con i rendiconti trasmessi.
Intervenire tempestivamente consente di correggere eventuali anomalie prima che si trasformino in contestazioni da parte dell'autorità fiscale.
Conservare correttamente la documentazione
La documentazione fiscale costituisce un elemento essenziale della compliance IVA.
Fatture, registrazioni contabili, documenti di trasporto, contratti e altri documenti giustificativi devono essere conservati secondo le modalità previste dalla normativa, così da poter dimostrare la correttezza delle operazioni effettuate in caso di verifica.
Errori frequenti nella gestione IVA delle imprese
Anche aziende con una struttura amministrativa consolidata possono commettere errori nella gestione dell'IVA, soprattutto quando cambiano la normativa, i processi interni o il modello di business.
Tra le criticità più ricorrenti si segnalano:
Applicazione errata delle aliquote
L'utilizzo di un'aliquota non corretta rappresenta uno degli errori più frequenti.
Può verificarsi, ad esempio, quando vengono introdotti nuovi prodotti o servizi, oppure quando non si aggiornano tempestivamente le impostazioni del gestionale.
Valutazione non corretta dell'assoggettamento IVA
Le imprese che operano anche oltre confine possono sottovalutare gli obblighi derivanti dalle attività svolte in Svizzera.
Una valutazione incompleta del luogo di imposizione o delle prestazioni rese può determinare ritardi nella registrazione IVA e successive regolarizzazioni.
Incoerenza tra fatture e rendiconti
Differenze tra fatturazione, registrazioni contabili e dichiarazioni IVA rappresentano una delle principali cause di richieste di chiarimento durante i controlli fiscali.
Per questo motivo è importante effettuare riconciliazioni periodiche anziché limitarsi alle verifiche di fine esercizio.
Gestione non corretta dell'imposta precedente
La deduzione dell'IVA sugli acquisti richiede il rispetto di specifiche condizioni.
Errori nella documentazione o nella qualificazione delle spese possono comportare la perdita del diritto alla detrazione o la necessità di effettuare successive rettifiche.
Ritardi nelle correzioni
Quando viene individuato un errore è opportuno intervenire tempestivamente.
Posticipare le verifiche o rimandare gli adeguamenti può aumentare il rischio di sanzioni e rendere più complessa la ricostruzione delle operazioni.
Una revisione periodica dei processi IVA permette invece di individuare tempestivamente eventuali anomalie e di mantenere sotto controllo il livello di rischio fiscale.
Controlli IVA e preparazione documentale
La possibilità di essere sottoposti a un controllo IVA rende fondamentale adottare una gestione documentale ordinata e facilmente verificabile.
L'obiettivo non è soltanto rispettare gli obblighi di legge, ma essere in grado di dimostrare in modo chiaro la correttezza delle operazioni effettuate.
Una preparazione adeguata dovrebbe comprendere:
- documentazione completa delle operazioni imponibili;
- riconciliazione tra contabilità, fatture e dichiarazioni IVA;
- verifica periodica del metodo di rendiconto adottato;
- monitoraggio delle eventuali rettifiche effettuate nel tempo;
- conservazione della documentazione a supporto della deduzione dell'imposta precedente.
Le attività di VAT compliance oggi comprendono un insieme articolato di procedure che va ben oltre la semplice presentazione della dichiarazione periodica. Registrazione, rendicontazione, controlli interni, riconciliazioni e gestione delle comunicazioni con l'autorità fiscale costituiscono parti integranti di un sistema amministrativo efficace.
Consulenza IVA e adeguamento dei processi aziendali
L'evoluzione della normativa IVA rende sempre più importante affiancare alle competenze interne un supporto specialistico, soprattutto quando l'attività aziendale presenta elementi di complessità o coinvolge operazioni transfrontaliere.
Una consulenza qualificata può aiutare le imprese a valutare correttamente gli obblighi fiscali e a organizzare procedure amministrative coerenti con la normativa vigente.
Tra gli ambiti nei quali un supporto professionale può risultare particolarmente utile rientrano:
- analisi dell'assoggettamento IVA;
- verifica dei processi di fatturazione e rendicontazione;
- scelta del metodo di rendiconto più appropriato;
- supporto nella rappresentanza IVA per società estere;
- revisione dei controlli interni;
- assistenza nei rapporti con l'Amministrazione federale delle contribuzioni.
Per le imprese che operano tra Svizzera e mercati esteri, l'adeguamento IVA rappresenta spesso un'attività continuativa che richiede il coordinamento tra aspetti fiscali, amministrativi e contabili.
In questo contesto, realtà specializzate come Altiqa possono affiancare aziende svizzere e società estere nell'analisi della normativa applicabile, nella gestione della rappresentanza IVA e nell'ottimizzazione dei processi di compliance, favorendo un approccio strutturato e orientato alla prevenzione degli errori.
Per concludere
Le recenti novità IVA in Svizzera confermano come la gestione dell'imposta sul valore aggiunto sia oggi sempre più strettamente collegata all'organizzazione aziendale.
L'introduzione del rendiconto IVA online, le nuove disposizioni dedicate alle piattaforme digitali, il rendiconto annuale per determinate imprese e gli aggiornamenti ai metodi di rendicontazione richiedono un approccio che va oltre il semplice adempimento fiscale.
Per operare in modo conforme alla normativa è fondamentale verificare periodicamente la correttezza dell'assoggettamento IVA, aggiornare la fatturazione, mantenere una contabilità coerente con le operazioni effettuate e predisporre una documentazione completa a supporto delle dichiarazioni.
Una gestione preventiva della compliance consente di ridurre il rischio di errori, migliorare l'efficienza dei processi amministrativi e affrontare con maggiore serenità eventuali controlli da parte dell'autorità fiscale.
Se la tua azienda opera in Svizzera o svolge attività con il mercato svizzero, Altiqa può supportarti nell'analisi degli obblighi IVA, nell'adeguamento dei processi di rendicontazione, nella rappresentanza IVA e nella gestione della compliance fiscale.
Per approfondire la tua situazione specifica o valutare gli adempimenti applicabili alla tua impresa, è possibile confrontarsi con un consulente specializzato e individuare le soluzioni più adatte alle esigenze della tua organizzazione.